
来源:mk网站 发布时间:2026-10-25 20:36:27
mk体育app官网:
主业量价双降,跨界并购高溢价,两度收到监管作业函——烟台上市公司安德利(605198.SH,的2026年,注定不安静。三季报显现,公司营收、净利别离下滑24.21%、39.28%;而就在三季报发表前,公司刚以约7.93亿元现金收买覆铜板企业甬强科技62.06%股权,评价增值率高达354.38%。果汁事务见顶和半导体故事出场之间,商场正在从头审视这场转型。
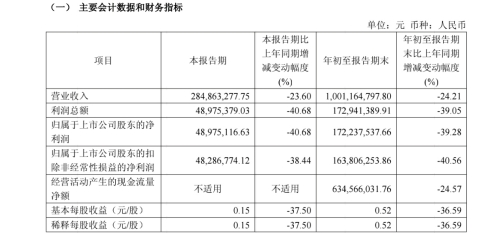
10月21日晚间,安德利发表三季报。前三季度,公司营收10.01亿元,同比下降24.21%;归母净赢利1.72亿元,同比下降39.28%;扣非净赢利1.64亿元,同比下降40.56%。
单季看,三季度,公司营收2.85亿元,同比下滑23.60%;归母净赢利4897.51万元,同比下滑40.68%。公司解说,成绩承压首要系浓缩果汁出售数量和价格同比双降。这已是公司接连第三个报告期走弱;上半年营收、净利别离下滑24.45%、38.71%,人民币增值亦腐蚀出口赢利。
从财政质量看,前三季度公司毛利率约24.31%,与上年同期的24.38%根本相等,赢利缩短首要源于量价下行与汇兑丢失,而非本钱失控。
到9月末,公司货币资金3.18亿元,较年头缩水逾两成;别的的应收款2.50亿元,首要为并购保证金;财物负债率仅5.40%,但账面资金并不宽余,后续并购现金开销将耗费货币资金。前三季度经营性现金流净额6.35亿元,同比下降24.57%。
果汁主业增加承压,安德利挑选了一条少有人走的路。6月15日,公司发表拟以6亿至8亿元收买宁波甬强科技控制权;9月18日,三份《财物购买协议》落定,公司以约7.93亿元现金收买甬强科技62.06%股权。
因为不构成严重财物重组,买卖无需提交股东大会,经董事会审议即可;尾款将在股权交割后5个作业日内付清,标的工商改变尚在处理中。
甬强科技主营高速高频覆铜板及半固化片,是PCB上游资料商,2024年、2025年接连亏本,2025年亏本4327.16万元,2026年一季度才扭亏至448万元。以2026年3月31日为评价基准日,标的账面净财物仅2.81亿元,收益法评价值却达12.75亿元,增值率354.38%,相当于账面净财物的4.5倍。
支撑高溢价的,是标的M8、M9级高速覆铜板已获客户认证并完成供货带来的增加预期,以及开创股东三年累计不低于1.35亿元的成绩许诺。有必要留意一下的是,补偿责任仅由开创股东承当,组织转让方并不兜底;补偿上限亦限定在许诺方扣税后的转让价款内,剩下26.16%股权被确定作为担保。
商场对这场跨界并购的情绪,在K线日发表前,股价已接连两个涨停;9月18日协议签署同日收到监管作业函后,9月21日、24日接连跌停,至9月29日公司回复监管问询当日又拉出涨停。
到10月22日收盘,A股报58.94元,市盈率(TTM)约88倍;港股报21.12港元,市盈率约27倍,两地估值差异显着。
监管两度下发作业函,问询聚集跨界合理性、高估值根据、差异化定价、成绩补偿力度与股价异动。公司回复称,增值源于账面未表现的技能与客户资源,评价增值率略低于职业可比均值,自查未发现内情买卖。
但业界提示:果汁与覆铜板根本上没有工业协同,归于典型的跨职业现金并购,商誉减值、整合没有抵达预期等危险悬而未决。转型能否实现,终究要看甬强科技成绩对赌的成色与果汁主业的企稳速度。
Copyright © mk体育app官网 :: mk网站 :: mk体育下载安装指南 版权所有 All Rights Reserved. 粤ICP备17010806号 网站地图